

Comment assurer une collection privée d’art bouddhiste
Comment assurer une collection privée d’art bouddhiste
Table des matières
- Pourquoi votre police d’assurance habitation standard n’est pas à la hauteur
- Évaluation d’œuvres d’art à des fins d’assurance : ce dont vous avez besoin en premier
- Comment documenter une collection d'art privée
- L'avenant prévu sur les biens personnels expliqué
- Quand souscrire une assurance artistique autonome
- Exigences de stockage, d'affichage et de sécurité recherchées par les assureurs
- Déposer une réclamation sur votre collection d’art bouddhiste
- Foire aux questions
Pourquoi votre police d’assurance habitation standard n’est pas à la hauteur
Une police d’assurance habitation standard plafonne généralement la couverture des œuvres d’art, des antiquités et des objets de collection à une fraction de la valeur d’une sculpture bouddhiste sérieuse, et c’est dans cet écart que les collectionneurs sont blessés. La plupart des politiques traitent les beaux-arts comme des biens personnels ordinaires soumis à une sous-limite, et le Guide de l'Institut d'information sur l'assurance sur la couverture des propriétaires explique que les objets de valeur nécessitent généralement une planification séparée. Ce guide de HD Asian Art explique comment assurer correctement une collection privée d'art bouddhiste, de l'évaluation à la réclamation.
Voici le cœur du problème : si une statue de Bouddha en bronze est volée ou endommagée, une police d'assurance standard peut ne rembourser qu'un petit pourcentage de sa valeur, et c'est vous qui prouverez ce qu'elle vaut. Pire encore, de nombreuses polices d’assurance se basent sur la valeur de rachat réelle, ce qui soustrait la dépréciation avant le remboursement.
C'est la tension qui traverse tout ce processus. Les assureurs ne fixent pas le prix des objets qu'ils ne peuvent pas vérifier, et les collectionneurs disposent rarement de documents prêts avant d'en avoir besoin.
Évaluation d’œuvres d’art à des fins d’assurance : ce dont vous avez besoin en premier
Une expertise d'art à des fins d'assurance est une évaluation écrite et datée d'objets précis préparée par un professionnel qualifié et mise en forme pour le dossier de souscription d'un assureur. C’est le fondement sur lequel repose toute politique, approbation et revendication.
Sans cela, vous demandez à un assureur d'accepter votre parole sur la valeur. Ils ne le feront pas.
Choisir un évaluateur qualifié
Recherchez un évaluateur possédant les qualifications d'une association professionnelle reconnue, une expérience directe de l'art religieux asiatique et un cahier des charges écrit indiquant que l'utilisation prévue est une assurance. Posez trois questions avant d’embaucher quelqu’un :
- Possédez-vous un titre actuel d'une association d'évaluateurs professionnels ?
- Avez-vous déjà évalué la sculpture d’Asie du Sud-Est ou de l’Himalaya ?
- Le rapport suivra-t-il les normes uniformes de pratique d’évaluation professionnelle ?
Le dernier point compte. La conformité USPAP est la norme reconnue par les assureurs et les tribunaux, et le Aperçu de la Fondation d’évaluation de l’USPAP documente ce qu’un rapport conforme doit contenir.
Valeur convenue par rapport à la valeur de rachat réelle
Valeur convenue signifie que vous et l'assureur vous fixez un montant fixe pour un élément prévu avant toute perte, et ce montant est payé sans dépréciation. Valeur de rachat réelle paie le coût de remplacement moins la dépréciation, ce qui, pour une sculpture sculptée à la main, peut être une coupe de cheveux douloureuse.
Pour une collection privée d’art bouddhiste, la valeur convenue est presque toujours la meilleure structure. Vous connaissez le numéro. Il n'y a aucun doute sur la valeur d'un bronze doré du XIXe siècle le jour où il a été endommagé.
Comment documenter une collection d'art privée
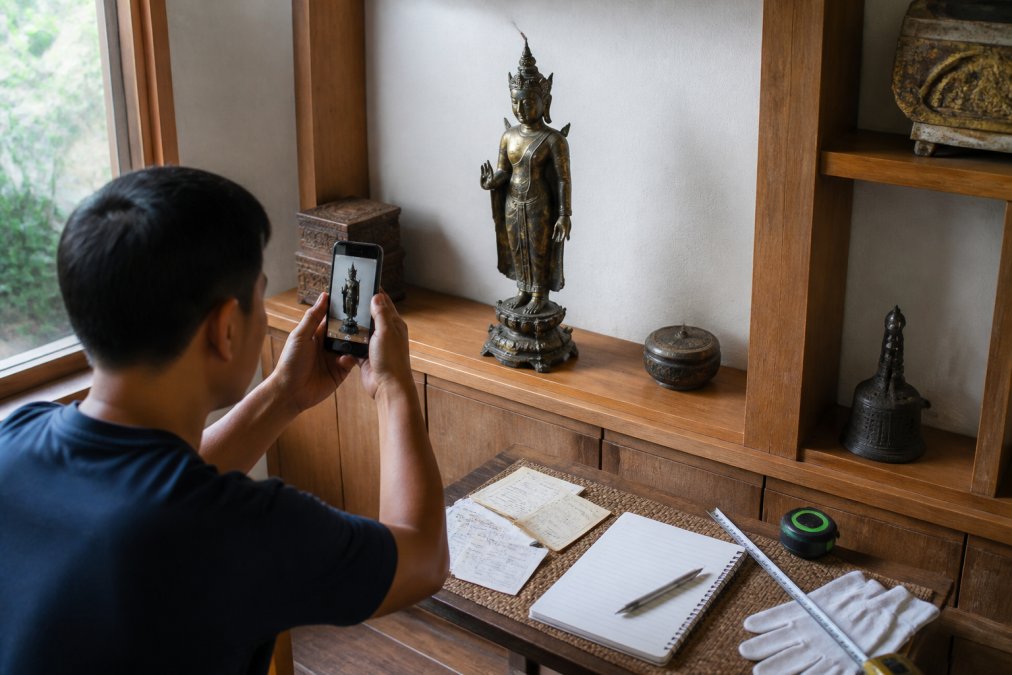
Savoir documenter une collection d’art privée est ce qui différencie une revendication en douceur d’un combat. La documentation est la preuve sur laquelle votre assureur dépose les prix et sur laquelle repose votre réclamation.
Photographies, reçus et rapports de condition
Construisez un dossier, numérique et physique, contenant :
- Photographies haute résolution de chaque pièce du recto, du verso, de la base et de toute signature ou marque
- Reçus d'achat, factures ou enregistrements d'enchères montrant ce que vous avez payé et quand
- Un rapport d'état constatant des fissures, des réparations, des usures de patine ou des éléments manquants
- L'expertise signée et datée de l'expert
- Tous les documents de provenance que vous détenez
Mettez à jour les photographies toutes les quelques années et après toute restauration. Une erreur courante consiste à photographier une pièce une fois lors de l'achat et plus jamais, puis à découvrir que les images sont de trop basse résolution pour montrer une réparation contestée par l'assureur. Des enregistrements visuels détaillés servent également de référence essentielle pour évaluer les changements de condition au cours du processus de transporter des antiquités délicates.
L'avenant prévu sur les biens personnels expliqué
Un avenant prévu pour les biens personnels est un complément à une police d'assurance habitation ou locataire qui répertorie individuellement des articles spécifiques de grande valeur, chacun avec sa propre limite de couverture, et supprime généralement la franchise pour ces articles. Au lieu d'une sous-limite globale, chaque sculpture est nommée et assurée pour un montant convenu.
Il s’agit d’une voie intermédiaire entre une politique standard et une politique des beaux-arts entièrement autonome. Cela fonctionne bien lorsque votre collection est modeste et reste dans une seule maison. Cela fonctionne mal lorsque les valeurs sont élevées, lorsque les pièces voyagent ou lorsque vous prêtez à des expositions.
| Approche de couverture | Comment il valorise les articles | Idéal pour | Principale limite |
|---|---|---|---|
| Propriétaires standards | Valeur de rachat réelle, sous-limitée | Pièces décoratives de faible valeur | Plafonne le paiement, déprécie la valeur |
| Avenant programmé | Valeur convenue par article répertorié | Des collections modestes dans une seule maison | Nécessite une évaluation, une liste article par article |
| Politique artistique autonome | Valeur convenue, risques plus larges | Collections de grande valeur ou itinérantes | Prime séparée, conditions de sécurité plus strictes |
Quand souscrire une assurance artistique autonome
Une assurance artistique autonome est logique une fois que la valeur totale de votre collection dépasse ce qu'un avenant peut confortablement couvrir, ou une fois que les pièces quittent votre domicile pour des expositions, une conservation ou un transit. Ces polices sont rédigées spécifiquement pour l'art, ce qui signifie une couverture des risques plus large et moins d'exclusions qu'un module complémentaire pour les propriétaires.
Trois signaux indiquant qu'il est temps de bouger :
- Votre assureur plafonne l'avenant prévu en dessous de la valeur de votre collection
- Vous prêtez des pièces à des galeries ou les expédiez pour restauration
- Vous souhaitez une couverture contre les bris accidentels, ce que de nombreuses polices d’assurance habitation excluent
Demandez directement à chaque assureur comment il gère les transports en commun, les œuvres prêtées et les paires ou ensembles. Une paire de figures appariées endommagées ensemble peut être évaluée comme un ensemble, et cette distinction doit être écrite.
Exigences de stockage, d'affichage et de sécurité recherchées par les assureurs
Les assureurs évaluent le risque, et pour une collection d’art bouddhiste, le risque est le vol, l’incendie, l’eau et les dommages accidentels. Attendez-vous à des questions de souscription sur où et comment les pièces sont conservées.
Les exigences courantes incluent :
- Afficher à l'abri de la lumière directe du soleil et d'une humidité constante, car les températures extrêmes fissurent le bois et stressent le bronze.
- Ancrage ou sécurisation des pièces autoportantes contre le basculement
- Une alarme surveillée ou, pour des valeurs plus élevées, un coffre-fort pour les petits objets
- Pas d’affichage dans les sous-sols sujets aux inondations
Le Association nationale de protection contre les incendies publie des conseils sur la protection des objets de valeur contre les incendies et les dégâts des eaux auxquels les souscripteurs font souvent référence. Répondez aux exigences avant de signer, pas après, car une réclamation refusée pour violation des conditions de sécurité est le pire résultat de tout ce processus.
Déposer une réclamation sur votre collection d’art bouddhiste
Déclarez la perte rapidement, par écrit et dans le format spécifié par votre police. Soumettez ensuite votre dossier documentaire : photographies, expertise, reçus et rapport d’état. L'assureur peut envoyer son propre évaluateur ou expert en sinistres pour vérifier la réclamation.
Deux choses décident du résultat. Premièrement, si votre évaluation était à jour au moment du sinistre. Deuxièmement, si la pièce endommagée ou volée correspond précisément à votre documentation. C'est pourquoi le dossier que vous avez créé précédemment compte plus que toute autre chose sur cette liste.
Conservez une copie du fichier hors site ou dans le stockage cloud. Si un incendie emporte la sculpture, il peut aussi emporter les documents.
Assurer une collection privée d’art bouddhiste revient à prouver ce que vous possédez et ce qu’elle vaut avant même d’en avoir besoin. Commencez par une évaluation conforme à l'USPAP, documentez soigneusement chaque pièce, puis choisissez entre un avenant programmé et une couverture autonome en fonction de la valeur et du déplacement des pièces. À HD Asian Art, nous aidons les collectionneurs à constituer des collections qui méritent d'être protégées, avec des statues bouddhistes et hindoues soigneusement sélectionnées, des pièces antiques et contemporaines triées sur le volet, ainsi que des sculptures khmères et d'Asie du Sud-Est bénéficiant de la livraison gratuite. Parcourez notre collection et commencez votre dossier de documentation avec des pièces que vous serez heureux d'avoir correctement assurées.
Foire aux questions
L’assurance habitation couvre-t-elle les collections d’art bouddhiste de grande valeur ?
Les polices d’assurance habitation standard plafonnent généralement la couverture des œuvres d’art et des objets de collection à un faible pourcentage de la limite de votre logement, souvent bien en dessous de la valeur d’une collection d’art bouddhiste sérieuse. Beaucoup excluent également les bris et les objets mystérieusement disparus. Pour combler cet écart, la plupart des collectionneurs ajoutent un avenant prévu sur les biens personnels ou achètent une police d'assurance artistique autonome. Passez en revue vos limites actuelles avant de supposer que vous êtes couvert.
Quelle est la différence entre la valeur convenue et la valeur marchande réelle d’une œuvre d’art ?
La valeur convenue paie le montant indiqué dans les annexes de votre police lorsqu'un sinistre couvert survient, sans aucune dépréciation appliquée. La valeur de rachat réelle couvre le coût de remplacement moins la dépréciation, ce qui peut laisser un déficit important sur les pièces plus anciennes ou antiques. Pour une collection d’art bouddhiste comprenant des sculptures difficiles à remplacer, la valeur convenue est généralement le choix le plus sûr car elle fixe le numéro que vous et l’assureur avez accepté lors de la souscription.
Ai-je besoin d’une évaluation professionnelle pour ma collection d’art bouddhiste ?
La plupart des assureurs exigent une évaluation professionnelle pour toute pièce évaluée au-dessus d'un seuil, souvent autour de 1 000 $ à 5 000 $ selon le transporteur. L’évaluation doit provenir d’un spécialiste qualifié qui comprend la sculpture bouddhiste et hindoue d’Asie du Sud-Est, et non d’un généraliste. Gardez le rapport à jour, car de nombreux opérateurs souhaitent des mises à jour tous les trois à cinq ans ou après tout changement majeur du marché.
Quelle documentation faut-il pour assurer les sculptures anciennes ?
Attendez-vous à fournir une évaluation écrite, des reçus d'achat datés, des photographies claires de chaque pièce sous plusieurs angles et un rapport d'état notant les éclats, les réparations ou la perte de patine. Les documents de provenance tels que les ventes antérieures ou les documents de galerie renforcent le dossier. Stockez des copies numériques et physiques et mettez à jour l'inventaire chaque fois que vous achetez, vendez ou déplacez une pièce, afin que l'approbation prévue de vos biens personnels reste exacte.
