

Kunstversicherungsgutachten für asiatische Skulptur: USPAP, das Bestand hat
Kunstversicherungsgutachten für asiatische Skulptur: USPAP, das Bestand hat
Bei einem Kunstversicherungsgutachten wird der Wiederbeschaffungswert ermittelt, den Ihr Versicherer zur Festlegung der Deckungsgrenzen und zur Regulierung von Ansprüchen verwendet. Diese Zahl ist in der Regel höher als die, die Ihr Stück bei einer Auktion erzielen würde, daher erfordert der Prozess einen qualifizierten, Einheitliche Standards professioneller Beurteilungspraxis (USPAP)-konformer Gutachter und regelmäßige Aktualisierungen. Achten Sie auf die Bezeichnungen ASA, ISA oder Appraisers Association of America, bevor Sie jemanden einstellen.
Hauptmerkmale
- Die Verwendung eines veralteten Gutachtens kann zu einer deutlich geringeren Totalschadenauszahlung führen, wenn sich die Marktwerte seit dem letzten Gutachten verändert haben.
- Zeugnisse allein reichen nicht aus; Gutachter müssen USPAP-konform sein und über nachgewiesene Erfahrung in bestimmten asiatischen Kunstkategorien verfügen, um vertretbare Bewertungen erstellen zu können.
- Versicherer stützen sich im Gegensatz zu fairen Markt- oder Liquidationsschätzungen in erster Linie auf Wiederbeschaffungswertbewertungen, die die Beschaffung im Einzelhandel und die Händlermarge einbeziehen.
- Eine ordnungsgemäße Dokumentation, einschließlich detaillierter Beschreibungen, hochwertiger Fotos, Herkunft und Vergleichsverkäufe, ist für einen reibungslosen Anspruchsprozess unerlässlich.
- Die Policen von Hausbesitzern bleiben oft hinter den Erwartungen zurück, da sie die Deckung pro Artikel untergrenzen. Daher wird durch die Planung von Artikeln und die Verwendung spezieller Floater zum korrekten Wiederbeschaffungswert eine Unterversicherung verhindert.
Inhaltsverzeichnis
Kunstversicherungsbewertung vs. fairer Marktwert: Warum die Zahlen unterschiedlich sind
Versicherungsgutachten und Wiederverkaufsgutachten beantworten unterschiedliche Fragen, und wenn man sie verwechselt, sind Sammler unterversichert. Der Wiederbeschaffungswert ist der Preis, den man zum jetzigen Zeitpunkt für den Kauf eines vergleichbaren Stücks im Einzelhandel in ähnlichem Zustand zahlen muss. Es ist im Allgemeinen das höchste der gängigen Bewertungsarten, denn in den Einzelhandelspreisen sind die Händlermargen, die Beschaffungszeit und die Realität enthalten, dass es Monate dauern kann, ein passendes Stück zu finden.
Der faire Marktwert schätzt, was ein williger Käufer einem willigen Verkäufer auf dem häufigsten Markt des Artikels zahlen würde, auch wenn er nicht unter Druck steht. Der Liquidationswert geht von einem erzwungenen oder überstürzten Verkauf aus, oft bei einer Auktion mit knapper Frist, und liegt am niedrigsten der drei Werte.
Deshalb ist die Lücke in der Praxis wichtig:
- Ein bronzener Ganesha aus dem 19. Jahrhundert könnte einen höheren Wiederbeschaffungswert haben, als er zum fairen Marktwert erzielen würde.
- Bei einer Zwangsliquidation könnte das gleiche Stück deutlich weniger einbringen als zum fairen Marktwert.
- Wenn Ihre Police zum fairen Marktwert statt zum Wiederbeschaffungswert terminiert ist, wird bei einem Totalschadenanspruch weniger ausgezahlt, als der Ersatz des Teils kosten würde.
Versicherer planen Abholungen zum Wiederbeschaffungswert, insbesondere weil sie dazu verpflichtet sind, Sie zu schützen und nicht nur einen Mindestpreis zu decken.
Wählen Sie einen Gutachter, den Ihr Versicherer tatsächlich akzeptiert
In den Vereinigten Staaten gibt es keine bundesstaatliche Lizenz für Gutachter für persönliches Eigentum, sodass Qualifikationen die Arbeit erledigen, die sonst eine Lizenz erledigen würde. Sowohl Versicherer als auch das IRS betrachten die Bezeichnungen ASA, ISA und Appraisers Association of America als Arbeitssignal für Kompetenz, gepaart mit der Einhaltung der Uniform Standards of Professional Appraisal Practice. Ein Gutachter ohne USPAP-Schulung kann ein Dokument erstellen, das professionell aussieht und dennoch im Schadensfall abgelehnt wird.
Statistikhinweis: Es gibt landesweit keine gesetzliche Lizenz für Gutachter für persönliches Eigentum. Referenzen und USPAP-Konformität sind die Ersatzstandards, auf die sich Versicherer verlassen.
Die Gebührenstruktur ist genauso wichtig wie die Qualifikationen. Seriöse Gutachter berechnen Stunden- oder Pauschalhonorare; Eine prozentuale Gebühr, die an den zugewiesenen Wert gebunden ist, stellt einen Interessenkonflikt und einen Verstoß gegen die Ethik gemäß USPAP dar. Fragen Sie vor der Einstellung direkt:
- Sind Sie USPAP-konform und können Sie aktuelle Weiterbildungsnachweise vorweisen?
- Wie sieht Ihre Honorarstruktur aus und legen Sie diese vor Arbeitsbeginn schriftlich fest?
- Haben Sie schon einmal vergleichbare Stücke (südostasiatische Bronzen, Himalaya-Skulpturen, Tempelschnitzereien) begutachtet?
- Wird im Bericht die beabsichtigte Verwendung als Versicherungsschutz angegeben?
Jedes Zögern bei dieser letzten Frage ist ein Warnsignal, von dem es sich lohnt, Abstand zu halten.
Was in ein vertretbares Versicherungsbewertungsgutachten gehört
Versicherer und Schadensregulierer suchen nach einer bestimmten Struktur, und die Meldung, dass Teile davon fehlen, kann einen Anspruch wochenlang verzögern. A vertretbare Versicherungsbewertung beinhaltet:
- Detaillierte Beschreibung jedes Stücks: Medium, Abmessungen, Hersteller oder Zuschreibung und Alter.
- Hochauflösende Fotos aus mehreren Blickwinkeln, einschließlich etwaiger Schäden oder Reparaturen.
- Zustandshinweise Dokumentation vorhandener Abnutzung, Verluste oder früherer Restaurierungen.
- Provenienzgeschichteund den Besitz so weit zurückverfolgen, wie es die Aufzeichnungen zulassen.
- Marktvergleiche Zeigt die jüngsten Verkäufe ähnlicher Stücke im Einzelhandel.
- Eine erklärte Methodik Erläuterung, wie der Gutachter den Wert ermittelt hat.
- Erklärung zum Verwendungszweck Die Bestätigung des Berichts dient dem Versicherungsschutz und nicht dem Weiterverkauf.
- Unterschrift, Lizenz- oder Bezeichnungsnummer und Datum des Inkrafttretens.
Bei beschädigten Stücken dokumentieren Gutachter auch die Restminderung, d. h Wie sich Reparatur und Restaurierung auf den Marktwert des Stücks auswirken auch nach Abschluss der Konservierungsarbeiten. Eine Statue, die professionell repariert wurde, erreicht selten wieder den Wert vor der Beschädigung, und ein guter Bericht sagt dies ausdrücklich.
Profi-Tipp: Fordern Sie den Bericht sowohl in PDF- als auch in gedruckter Form an und bewahren Sie eine Kopie extern oder im Cloud-Speicher auf. Wenn Ihr Haus von einem Brand oder einer Überschwemmung heimgesucht wird, ist das Wertgutachten oft der einzige Beweis dafür, was Sie besaßen.
Terminplanung, Floater und warum die Richtlinien von Hausbesitzern unzureichend sind
Eine Standardversicherung für Hausbesitzer ist nicht auf Kunst ausgerichtet, und die meisten Sammler merken das erst, wenn sie einen Anspruch geltend machen. Gewöhnliche Policen tragen oft Untergrenzen zwischen 1.000 und 2.500 US-Dollar pro Artikel, unabhängig davon, was das Stück tatsächlich wert ist. Ein Khmer-Steinkopf im Wert von 15.000 US-Dollar, der unter einem Unterlimit von 2.000 US-Dollar liegt, bedeutet, dass Sie den Rest des Verlusts selbst tragen.
Durch die Planung eines Artikels oder das Hinzufügen eines speziellen Kunst-Floaters wird diese Lücke geschlossen, indem der geschätzte Wiederbeschaffungswert direkt der Police beigefügt wird. Das ist der Mechanismus, den Versicherer nutzen, um:
- Legen Sie individuelle Deckungsgrenzen pro Stück fest, statt einer Pauschalobergrenze für „persönliches Eigentum“.
- Erweitern Sie den Versicherungsschutz auf Risiken, die in den Policen von Hausbesitzern häufig ausgeschlossen sind, wie z. B. versehentlicher Bruch während der Handhabung oder Transportschäden.
- Reduzieren Sie Streitigkeiten im Schadensfall, da die Höhe der Auszahlung im Voraus vereinbart und nicht erst nach einem Schaden ausgehandelt wird.
Eine fundierte Bewertung stützt einen reibungsloseren Anspruch, ist jedoch nicht immun gegen Anfechtungen. Versicherer können eine Bewertung anfechten, wenn die Vergleichsdaten dürftig erscheinen, der Gutachter keine relevanten Qualifikationen besitzt oder der Bericht im Vergleich zu den aktuellen Marktbedingungen veraltet ist. Je spezifischer und besser dokumentiert der Bericht ist, desto weniger Raum gibt es für solche Gegenmaßnahmen.
Was ein Versicherungsgutachten tatsächlich kostet
Die Gebühren variieren je nach Komplexität, aber die meisten unabhängigen Gutachter berechnen Stundensätze, wobei für Einzelbewertungen übliche Pauschalgebühren gelten. Spezialkategorien wie Khmer-Bronze oder burmesische Lackwaren kosten tendenziell mehr, weil weniger Gutachter über den Forschungshintergrund verfügen, um sie genau zu bewerten. Reisen, um ein Stück persönlich zu begutachten, Sammlungen mit mehreren Artikeln und eine schnelle Abwicklung treiben die Kosten in die Höhe.
Statistikhinweis: Online-Bewertungsdienste können unterzeichnete Berichte ab etwa 59 US-Dollar mit einer Bearbeitungszeit von 24 Stunden anbieten Bei einfachen Artikeln sind dieser Geschwindigkeit jedoch echte Grenzen gesetzt, wenn es sich um spezielle oder hochwertige Teile handelt, die einer praktischen Prüfung bedürfen.
Die Bearbeitungszeit für eine vollständige persönliche Beurteilung beträgt je nach Recherchetiefe in der Regel ein bis drei Wochen. Eine Neubewertung sollte stattfinden bei den meisten Kollektionen alle drei bis fünf Jahre, schneller, wenn die Kategorie volatil ist oder wenn ein Stück gerade restauriert, beschädigt oder neu erworben wurde.
- Erhalten Sie sofort nach einer Sanierung, einem Schadensereignis oder einer größeren Marktveränderung in der Kategorie eine neue Bewertung.
- Budget für spezielle Recherchezeit zu seltenen oder regional spezifischen Stücken.
- Behandeln Sie die Bewertung als wiederkehrende Betriebskosten und nicht als einmalige Ausgabe.
Bereiten Sie Ihre Sammlung vor, bevor der Gutachter eintrifft
Eine gute Vorbereitung verkürzt den Termin und stärkt den Abschlussbericht. Sammeln Sie diese, bevor Ihr Gutachter hereinkommt:
- Originalbelege oder Einkaufsrechnungen, sofern Sie diese noch haben.
- Eventuelle vorherige Gutachten, auch veraltete, um die Bewertungshistorie anzuzeigen.
- Provenienzdokumentation, einschließlich Galeriezertifikaten, Exportgenehmigungen oder Aufzeichnungen über Vorbesitzer.
- Konservierungs- oder Restaurierungsunterlagen, mit Daten und dem Namen des Restaurators, falls bekannt.
- Hochauflösende Fotos Aufgenommen bei gleichmäßiger Beleuchtung, Vorder- und Rückseite, einschließlich Nahaufnahmen etwaiger Schäden.
- Genaue Maße in Höhe, Breite und Tiefe, plus Gewicht, falls praktisch.
- Schriftliche Zustandshinweise Beschreiben Sie alles, was Sie über Verschleiß, Reparaturen oder fehlende Elemente wissen.
Virtuelle und reine Fotobewertungen funktionieren recht gut für einfache Stücke mit geringerem Wert, haben aber echte Grenzen. Ein Gutachter kann die Materialzusammensetzung nicht überprüfen, unter der Patina verborgene alte Reparaturen erkennen oder Gewicht und Dichte allein anhand eines Fotos bestätigen. Bei höherwertigen asiatischen Statuen ist eine persönliche Besichtigung in der Regel die zusätzlichen Kosten wert.
Profi-Tipp: Schlagen Sie Ihrem Gutachter niemals einen Zielwert vor und spielen Sie niemals einen bekannten Fehler herunter. Beides beeinträchtigt die Glaubwürdigkeit des Berichts, und USPAP-konforme Gutachter sind darauf geschult, den Einfluss des Eigentümers oder des Versicherers außer Acht zu lassen.
Warum asiatische religiöse Skulpturen das Auge eines Spezialisten brauchen
Ikonographie und dynastische Zuschreibungen veränderten die Wertschätzung für asiatische Bildhauerkunst stärker als für die meisten westlichen Kunstkategorien. Ein stehender Avalokiteshvara, der zwei Jahrhunderte lang falsch identifiziert wurde, oder eine Bronze, die der falschen regionalen Werkstatt zugeschrieben wird, können den vergleichbaren Markt erheblich verschieben. Spezialstipendium für dynastische Zuschreibung, ikonografische Analyse und Materialidentifizierung ändert wesentlich, welche Vergleichswerte ein Gutachter vertretbar verwenden kann.
Versicherer stellen die Kompetenz von Gutachtern zunehmend auf den Prüfstand Nischenspezialisten erstellen vertretbarere Bewertungen für Kategorien wie Khmer-Bronze, burmesische Lackwaren und Himalaya-Steinschnitzereien als allgemeinmedizinische Gutachter. Zu den Unterlagen, die diese Beurteilungen untermauern, gehören:
- Ein klares dynastische Identifikation unterstützt durch Stil- und Materialanalyse.
- A Provenienzkette Rückverfolgung des Stücks anhand früherer Besitz- oder Exportaufzeichnungen.
- Museums- oder wissenschaftliche Zitate, die auf vergleichbare Stücke verweisen, sofern verfügbar.
- Konservierungsberichte, in denen etwaige Restaurierungen und deren Auswirkungen auf den Restwert aufgeführt sind.
HD Asian Art dokumentiert jedes Stück mit detaillierter Fotografie und recherchierter Herkunft am Verkaufsort, was Sammlern eine Dokumentationsgrundlage bietet, die genau mit dem übereinstimmt, was Versicherer in einer Schadensakte erwarten.
Einen Anspruch einreichen: Wie Ihr Wertgutachten nach einem Schaden oder Verlust verwendet wird
Sobald etwas schiefgeht, wird Ihr Gutachten zum Rückgrat des Schadensersatzprozesses. Ein Versicherungsgutachten fungiert als zentrales Rechtsdokument für die Schadensregulierung, und der Gutachter vergleicht die Einzeldetails des Berichts mit dem, was tatsächlich mit dem Teil passiert ist.
Benachrichtigen Sie zunächst umgehend Ihren Versicherer und dokumentieren Sie den Schaden oder Verlust mit Fotos, bevor Sie umziehen oder Reinigungsarbeiten durchführen. Wenn das Stück einzeln geplant oder im Rahmen einer Fine-Art-Floater-Vereinbarung abgedeckt wurde, geht der Schadensprozess in der Regel schneller vonstatten, da der Wiederbeschaffungswert bereits vereinbart wurde. Wenn es sich um eine Untergrenze der Eigenheimversicherung handelte, müssen Sie mit einer niedrigeren Obergrenze und mehr Verhandlungen rechnen.
Bei Teilschäden ermittelt der Gutachter (entweder Ihr Originalgutachter oder ein für den Schadensfall beauftragter) die verbleibende Wertminderung, d. h. wie viel Wert das Stück nach der Reparatur behält. Ein rissiger Steintorso, der professionell restauriert wurde, erreicht selten wieder seinen vollen Wert vor der Beschädigung, und diese Lücke wird explizit dokumentiert und nicht angenommen. Anhand dieser Zahl berechnen Versicherer eine Teilschadensauszahlung und nicht einen vollständigen Ersatz.
Bei einem Totalschaden zahlt der Versicherer zum planmäßigen Wiederbeschaffungswert, sofern das ursprüngliche Gutachten aktuell und gut dokumentiert war. Hier verursachen veraltete Gutachten echte finanzielle Probleme: Wenn Ihr letztes Gutachten acht Jahre alt ist und die Marktwerte für südostasiatische Bronzen seitdem gestiegen sind, kassieren Sie eine Auszahlung, die auf veralteten Zahlen basiert.
Bewahren Sie Kopien des Wertgutachtens, der Quittungen und aller Denkmalschutzunterlagen irgendwo außerhalb Ihres Hauses auf, da ein Brand- oder Überschwemmungsschaden genau der Fall ist, in dem Sie keine Dokumente von einem beschädigten Eigentum abrufen können. Eine gut vorbereitete Schadensakte mit detaillierten Fotos und einem aktuellen Gutachten bewegt sich schneller und führt zu weniger Streitigkeiten als eine dünne.
Versicherungsbewertung oder Auktionsschätzung: Kennen Sie den Unterschied
Sammler gehen oft davon aus, dass ein Kostenvoranschlag eines Auktionshauses als Versicherungsdokument dienen kann, und diese Annahme führt zu Deckungslücken. Die beiden dienen völlig unterschiedlichen Zwecken, und sie zu verwechseln ist einer der kostspieligeren Fehler, die ein Sammler machen kann.
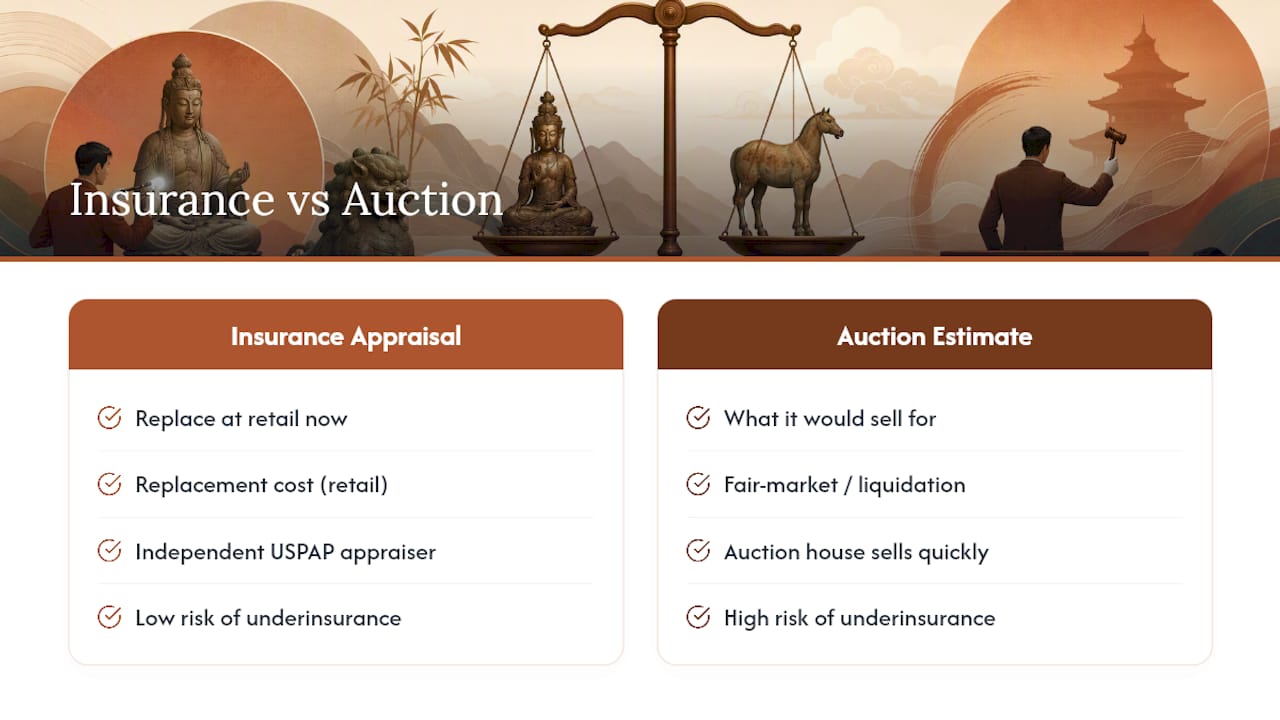
Bei einer Auktion oder einem Verkaufsgutachten wird der faire Marktwert oder, in einem Zwangsverkaufsszenario, der Liquidationswert geschätzt. Es geht um die Frage „Wofür würde das verkauft werden?“ und Auktionshäuser haben einen Anreiz, konservativ zu schätzen, damit sich die Stücke schnell verkaufen und Provisionen generieren. Diese Schätzung soll nicht widerspiegeln, was es kosten würde, das Teil im Einzelhandel zu ersetzen.
Ein Versicherungsgutachten beantwortet eine ganz andere Frage: Was würde es kosten, dieses Teil jetzt im Einzelhandel durch ein vergleichbares zu ersetzen? Es wird von einem unabhängigen, USPAP-konformen Gutachter erstellt, der keinen finanziellen Einfluss darauf hat, ob das Stück verkauft wird. Dies ist wichtig, weil dadurch der Interessenkonflikt beseitigt wird, der in die Anreizstruktur eines Auktionshauses eingebaut ist.
Die praktische Konsequenz: Wenn Sie ein Stück auf der Grundlage eines Auktionsvoranschlags statt eines ordnungsgemäßen Versicherungsgutachtens versichern, sind Sie mit ziemlicher Sicherheit unterversichert. Ein steinerner Ganesha, den ein Auktionshaus für einen schnellen Verkauf auf 6.000 bis 8.000 US-Dollar schätzt, könnte einen Wiederbeschaffungswert von 12.000 US-Dollar haben, wenn man die Beschaffungszeit im Einzelhandel und die Händlermarge berücksichtigt. Reichen Sie den Kostenvoranschlag für die Auktion bei Ihrem Versicherer ein, und bei einem Totalschadenanspruch bleiben Ihnen Tausende weniger als die Kosten, die für den Ersatz des Teils anfallen würden.
Wenn Sie bereits einen Auktionsvoranschlag gespeichert haben, behandeln Sie ihn als Marktforschung und nicht als Ihre Versicherungsdokumentation. Geben Sie ein separates Gutachten in Auftrag, in dem die Versicherung ausdrücklich als beabsichtigter Verwendungszweck angegeben ist.
Warnsignale, die dazu führen, dass ein Versicherungsanspruch zunichte gemacht wird, bevor er entsteht
Die meisten Beurteilungsprobleme tauchen erst nach einem Verlust auf, wenn es viel zu spät ist, sie zu beheben. Eine Handvoll wiederkehrender Fehler sind für die meisten abgelehnten oder unterbezahlten Ansprüche verantwortlich.
Die häufigste Gefahr ist ein veraltetes Gutachten. Die Werte für südostasiatische Bronzen, Himalaya-Skulpturen und Tempelschnitzereien ändern sich je nach Wissenschaft und Nachfrage, und ein Bericht von vor einem Jahrzehnt spiegelt selten die aktuellen Wiederbeschaffungskosten wider. Führen Sie eine Neubewertung im zuvor besprochenen Drei- bis Fünf-Jahres-Zyklus durch und unmittelbar nach jeder für Ihre Kategorie spezifischen Marktveränderung.
Ein zweites Warnsignal: ein Gutachter ohne nachweisbare Referenzen oder USPAP-Konformität. Einige Gutachter arbeiten ohne formelle Ausbildung und erstellen Berichte, die gründlich aussehen, aber bei der Prüfung durch einen Sachverständigen scheitern. Überprüfen Sie die Bezeichnungen direkt bei ASA, ISA oder der Appraisers Association of America, bevor Sie für einen Bericht bezahlen.
Achten Sie auf prozentuale Gebühren. Jeder Gutachter, der seine Leistung als Kürzung des zugewiesenen Wertes bepreist, hat einen direkten finanziellen Anreiz, diesen Wert zu erhöhen, und die Versicherer wissen das. Ein auf einer prozentualen Gebühr basierender Bericht ist oft das erste, was ein Sachverständiger im Streitfall anfechtet.
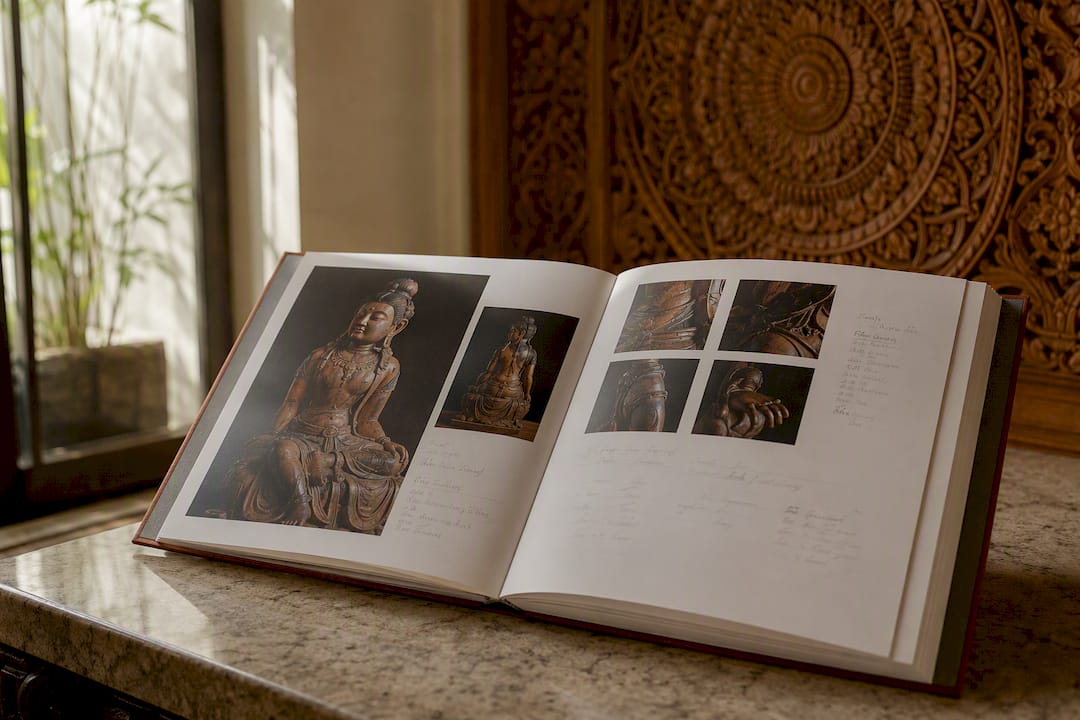
Eine dünne Dokumentation ist ein weiteres häufiges Problem. Ein Bericht ohne Vergleichsdaten, ohne Erklärung zur Methodik und mit Fotos in niedriger Auflösung gibt einem Versicherer leicht Anlass, die Zahl anzufechten. Reine Foto- oder Online-Bewertungen können für einfache Stücke von geringem Wert funktionieren, wenn sie jedoch auf spezialisierte oder hochwertige Bildhauerarbeiten verlagert werden, besteht die Gefahr, dass ein Gutachten erstellt wird, das einer Anspruchsprüfung nicht standhält.
Achten Sie abschließend auf nicht übereinstimmende Verwendungszwecke. Ein zur Nachlassplanung oder für wohltätige Spendenzwecke erstellter Bericht ist nicht automatisch für die Versicherung gültig. Bestätigen Sie den angegebenen Verwendungszweck auf dem Dokument selbst, bevor Sie sich auf dessen Deckung verlassen.
Die wahre Lücke in den meisten Beurteilungsratschlägen
Die meisten Leitfäden zu diesem Thema behandeln die Beurteilung als eine Übung mit Papierkram: Stellen Sie jemanden mit einer Qualifikation ein, besorgen Sie sich ein Dokument und legen Sie es ab. Dieser Rat ist nicht falsch, aber er unterschätzt, wo das eigentliche Risiko für Sammler asiatischer religiöser Skulpturen liegt. Ein allgemeiner Gutachter kann einen technisch konformen, USPAP-konformen Bericht erstellen, der ein Stück dennoch stark unterbewertet, einfach weil ihm die Fachkenntnis fehlt, um die richtigen Vergleichswerte zu identifizieren.
Die gängige Meinung hört bei „Stellen Sie jemanden mit Qualifikation ein“ auf. Was fehlt, ist der Prozess zur Überprüfung der Anmeldeinformationen, nicht die Fachkenntnis der Kategorie. Ein von der ASA benannter Gutachter ohne Erfahrung mit Khmer-Bronze oder Himalaya-Steinarbeiten kann dennoch eine Dynastie falsch zuordnen, ein ikonografisches Detail übersehen, das die Marktebene ändert, oder Vergleichswerte aus dem falschen regionalen Markt verwenden. Diese Lücke wird erst sichtbar, wenn ein Anspruch angefochten wird, und bis dahin ist es teuer, sie zu beheben.
Wenn Sie Stücke in dieser Kategorie besitzen, bevorzugen Sie Gutachter mit nachgewiesener Erfahrung speziell in südostasiatischer oder südasiatischer religiöser Kunst, auch wenn dies eine längere Suche bedeutet als die Beauftragung des ersten USPAP-konformen Namens, den Sie finden. Anmeldeinformationen bringen Sie in die Tür. Die Branchenexpertise ist das, was tatsächlich Bestand hat, wenn ein Versicherer zurückschlägt.
— James, HDAsianArt.com
Quellen
Was die Standards selbst betrifft, so regeln die Uniform Standards of Professional Appraisal Practice, wie ein vertretbarer Bericht erstellt wird, und es lohnt sich, jeden Gutachter, den Sie beauftragen, darauf eingehen zu lassen. Die American Society of Appraisers, die International Society of Appraisers und die Appraisers Association of America unterhalten jeweils Referenzverzeichnisse, die Sammler direkt durchsuchen können. Zur praktischen Kosten- und Prozessorientierung dienten die Bewertungsaufschlüsselungen von Masterworks Academy und Poras Fine Arts Appraiser als Grundlage für einen Großteil der oben genannten Leitlinien.
- So lassen Sie Kunst bewerten: Wertarten, anerkannte Gutachter und was sie kostet | Masterworks-Akademie
- Versicherungsgutachten | Gutachter für bildende Künste in Poras
- Versicherer – Czudej McDonough Valuations
- Anleitung zum Versicherungsschutz bei der Kunstbewertung | Bewerten Sie es jetzt
- Versicherungsgutachten (ARTXPRT)
- Online-Kunstbewertung | Abschätzend
