

Tasación de seguro de arte para escultura asiática: USPAP que se mantiene
Tasación de seguro de arte para escultura asiática: USPAP que se mantiene
Una tasación de seguro de arte establece el valor de reemplazo que utiliza su aseguradora para establecer límites de cobertura y resolver reclamos. Ese número normalmente es mayor que el que se obtendría por su pieza en una subasta, por lo que el proceso exige una certificación, Estándares uniformes de práctica de evaluación profesional (USPAP) - tasador compatible y actualizaciones periódicas. Busque las designaciones de ASA, ISA o Appraisers Association of America antes de contratar a alguien.
Características clave
- El uso de una tasación desactualizada puede generar un pago significativamente menor por la pérdida total si los valores de mercado han cambiado desde el último informe.
- Las credenciales por sí solas son insuficientes; Los tasadores deben cumplir con el USPAP y haber demostrado experiencia en categorías específicas de arte asiático para producir valoraciones defendibles.
- Las aseguradoras se basan principalmente en tasaciones de valor de reposición, que incluyen el abastecimiento minorista y el margen del distribuidor, a diferencia de las estimaciones justas de mercado o de liquidación.
- La documentación adecuada, que incluye descripciones detalladas, fotografías de alta calidad, procedencia y ventas comparativas, es esencial para respaldar un proceso de reclamo sin problemas.
- Las pólizas para propietarios de viviendas a menudo se quedan cortas al sublimitar la cobertura por artículo, por lo que programar artículos y usar flotadores dedicados al valor de reemplazo correcto evita un seguro insuficiente.
Tabla de contenidos
Tasación del seguro de arte frente al valor justo de mercado: por qué difieren las cifras
Las tasaciones de seguros y las tasaciones de reventa responden a preguntas diferentes, y mezclarlas deja a los cobradores con un seguro insuficiente. El valor de reposición es el costo de comprar una pieza comparable al por menor, en condiciones similares, en este momento. Generalmente es el el más alto de los tipos de valoración comunes, porque los precios minoristas incluyen los márgenes de los distribuidores, el tiempo de abastecimiento y la realidad de que puede llevar meses localizar una pieza coincidente.
El valor justo de mercado estima lo que un comprador dispuesto pagaría a un vendedor dispuesto, sin presión, en el mercado más común del artículo. El valor de liquidación supone una venta forzada o apresurada, a menudo en una subasta con un plazo ajustado, y es el más bajo de los tres.
He aquí por qué la brecha es importante en la práctica:
- Un Ganesha de bronce del siglo XIX podría tener un valor de reposición superior al que alcanzaría al valor justo de mercado.
- En una liquidación forzosa, esa misma pieza podría generar mucho menos que el valor justo de mercado.
- Si su póliza está programada al valor justo de mercado en lugar del valor de reemplazo, un reclamo por pérdida total paga menos de lo que costaría reemplazar la pieza.
Las aseguradoras programan los cobros al valor de reposición específicamente porque están obligadas a compensarlo, no solo a cubrir un precio mínimo.
Elegir un tasador que su aseguradora realmente aceptará
Ninguna licencia federal rige a los tasadores de propiedades personales en los Estados Unidos, por lo que las credenciales hacen el trabajo que de otro modo haría una licencia. Tanto las aseguradoras como el IRS tratan las designaciones de ASA, ISA y Appraisers Association of America como la señal funcional de competencia, junto con el cumplimiento de los Estándares Uniformes de Práctica de Tasación Profesional. Un tasador sin capacitación de USPAP puede producir un documento que parezca profesional y aún así sea rechazado durante un reclamo.
Llamada estadística: No existe una licencia aplicable para tasadores de propiedades personales en todo el país. Las credenciales y el cumplimiento de USPAP son los estándares sustitutos en los que confían las aseguradoras.
La estructura de tarifas es tan importante como las credenciales. Los tasadores legítimos cobran tarifas fijas o por horas; una tarifa basada en un porcentaje ligada al valor asignado es un conflicto de intereses y una violación de la ética según el USPAP. Antes de contratar, pregunta directamente:
- ¿Cumple con USPAP y puede mostrar registros de educación continua actuales?
- ¿Cuál es su estructura de honorarios? ¿Lo dejará por escrito antes de comenzar el trabajo?
- ¿Ha evaluado piezas comparables (bronces del sudeste asiático, esculturas del Himalaya, tallas de templos) antes?
- ¿El informe indicará su uso previsto como cobertura de seguro?
Cualquier duda sobre esa última pregunta es una señal de alerta de la que vale la pena alejarse.
Qué pertenece a un informe de tasación de seguro defendible
Las aseguradoras y los ajustadores de reclamaciones buscan una estructura específica, y un informe al que le faltan piezas puede paralizar una reclamación durante semanas. un tasación de seguro defendible incluye:
- Descripción detallada de cada pieza: medio, dimensiones, autor o atribución y edad.
- Fotografías de alta resolución desde múltiples ángulos, incluido cualquier daño o reparación.
- Notas de condición documentar el desgaste existente, las pérdidas o la restauración previa.
- Historia de procedencia, rastreando la propiedad tan atrás como lo permiten los registros.
- Comparables del mercado mostrando ventas recientes de piezas similares al por menor.
- Una metodología declarada explicando cómo el tasador alcanzó el valor.
- Declaración de uso previsto confirmar que el informe es para cobertura de seguro, no para reventa.
- Firma, número de licencia o designación y fecha de vigencia.
Para las piezas dañadas, los tasadores también documentan la disminución residual, es decir Cómo la reparación y restauración afectan el valor de mercado de la pieza. incluso una vez finalizados los trabajos de conservación. Una estatua que ha sido reparada profesionalmente rara vez recupera su valor anterior al daño, y un buen informe lo dice explícitamente.
Consejo profesional: Solicite el informe tanto en formato PDF como impreso, y guarde una copia fuera del sitio o en almacenamiento en la nube. Si su casa sufre un incendio o una inundación, la tasación suele ser la única prueba de lo que poseía.
Programación, flotaciones y por qué las políticas para propietarios de viviendas se quedan cortas
Una póliza estándar para propietarios de viviendas no está diseñada para obras de arte, y la mayoría de los coleccionistas no lo descubren hasta que presentan un reclamo. Las políticas ordinarias a menudo conllevan sublímites entre $1,000 y $2,500 por artículo, independientemente del valor real de la pieza. Una cabeza de piedra jemer de 15.000 dólares situada bajo un sublímite de 2.000 dólares significa que usted mismo absorbe el resto de la pérdida.
Programar un artículo o agregar un folleto exclusivo de bellas artes soluciona esa brecha al adjuntar el valor de reemplazo tasado directamente a la póliza. Ese es el mecanismo que utilizan las aseguradoras para:
- Establezca límites de cobertura individuales por pieza en lugar de un límite general para "bienes personales".
- Amplíe la cobertura a los riesgos que las pólizas de propietarios suelen excluir, como rotura accidental durante la manipulación o daños durante el transporte.
- Reduzca las disputas en el momento de la reclamación, ya que la cifra de pago se acordó por adelantado en lugar de negociarse después de una pérdida.
Una evaluación sólida respalda un reclamo más fluido, pero no es inmune a las impugnaciones. Las aseguradoras pueden disputar una valoración si los comparables parecen escasos, el tasador carece de credenciales relevantes o el informe está desactualizado en relación con las condiciones actuales del mercado. Cuanto más específico y bien documentado sea el informe, menos espacio habrá para ese tipo de reacción.
Lo que realmente cuesta una tasación de seguro
Las tarifas varían según la complejidad, pero la mayoría de los tasadores independientes cobran tarifas por hora, y las tarifas fijas son comunes para las evaluaciones de un solo elemento. Las categorías especializadas, como el bronce jemer o la laca birmana, tienden a costar más porque menos tasadores tienen experiencia en investigación para valorarlos con precisión. Los viajes para inspeccionar una pieza en persona, las colecciones de varios artículos y las entregas rápidas hacen que los costos aumenten.
Llamada estadística: Los servicios de tasación en línea pueden ofrecer informes firmados desde alrededor de $59 con un plazo de entrega de 24 horas. para artículos sencillos, pero esa velocidad tiene límites reales para piezas especializadas o de alto valor que necesitan una inspección práctica.
El plazo para una evaluación completa en persona suele ser de una a tres semanas, dependiendo de la profundidad de la investigación. Debería realizarse una reevaluación cada tres a cinco años para la mayoría de las colecciones, más rápido si la categoría es volátil o si una pieza acaba de ser restaurada, dañada o recién adquirida.
- Obtenga una nueva tasación inmediatamente después de cualquier restauración, evento de daño o cambio importante del mercado en la categoría.
- Haga un presupuesto para tiempo de investigación de especialistas sobre piezas raras o específicas de una región.
- Trate la tasación como un costo de propiedad recurrente, no como un gasto único.
Preparar su colección antes de que llegue el tasador
Una buena preparación acorta la cita y fortalece el informe final. Reúna estos antes de que llegue su tasador:
- Recibos originales o facturas de compra, si aún las tienes.
- Cualquier tasación previa, incluso los obsoletos, para mostrar el historial de valoraciones.
- Documentación de procedencia, incluidos certificados de galería, permisos de exportación o registros de propiedad anteriores.
- Registros de conservación o restauración, con fechas y el nombre del tutor, si se conoce.
- Fotografías de alta resolución tomadas con iluminación uniforme, por delante y por detrás, incluidos primeros planos de cualquier daño.
- Dimensiones exactas en altura, ancho y profundidad, más peso si es práctico.
- Notas de condición escritas describiendo todo lo que sepa sobre desgaste, reparaciones o elementos faltantes.
Las tasaciones virtuales y únicamente fotográficas funcionan razonablemente bien para piezas sencillas y de menor valor, pero tienen límites reales. Un tasador no puede verificar la composición del material, detectar reparaciones antiguas ocultas bajo pátina o confirmar el peso y la densidad únicamente con una fotografía. Para las estatuas asiáticas de mayor valor, una inspección en persona generalmente vale la pena el costo adicional.
Consejo profesional: Nunca sugiera un valor objetivo a su tasador y nunca minimice un defecto conocido. Ambos comprometen la credibilidad del informe, y los tasadores que cumplen con el USPAP están capacitados para ignorar la influencia del propietario o de la aseguradora.
Por qué la escultura religiosa asiática necesita la atención de un especialista
La iconografía y el cambio de atribución dinástica valoraron más las estatuas asiáticas que la mayoría de las categorías de arte occidental. Un Avalokiteshvara en pie mal identificado por dos siglos, o un bronce atribuido al taller regional equivocado, pueden cambiar el mercado comparable por un margen significativo. Beca especializada en atribución dinástica, análisis iconográfico e identificación material. cambia materialmente qué comparables un tasador puede utilizar de manera defendible.
Las aseguradoras examinan cada vez más la competencia de los tasadores y Los especialistas en nichos producen valoraciones más defendibles. para categorías como el bronce jemer, la laca birmana y la talla de piedra del Himalaya que los tasadores de práctica general. La documentación que fortalece estas tasaciones incluye:
- un claro identificación dinástica apoyado en análisis estilísticos y materiales.
- un cadena de procedencia rastrear la pieza a través de registros de propiedad o exportación anteriores.
- Citas de museos o académicos que hagan referencia a piezas comparables, cuando estén disponibles.
- Informes de conservación que señalan cualquier restauración y cómo afecta el valor residual.
HD Asian Art documenta cada pieza con fotografías detalladas y procedencia investigada en el punto de venta, lo que brinda a los coleccionistas una base de documentación que se alinea estrechamente con lo que las aseguradoras esperan ver en un expediente de reclamo.
Presentar un reclamo: cómo se utiliza su tasación después de un daño o pérdida
Su evaluación se convierte en la columna vertebral del proceso de reclamo en el momento en que algo sale mal. Una tasación de seguro funciona como un documento legal central para la resolución de reclamos, y el ajustador comparará los detalles detallados del informe con lo que realmente sucedió con la pieza.
Comience notificando a su aseguradora de inmediato y documentando el daño o pérdida con fotografías antes de mudarse o intentar cualquier limpieza. Si la pieza se programó individualmente o se cubrió con un flotador de bellas artes, el proceso de reclamo generalmente avanza más rápido porque el valor de reemplazo ya se acordó. Si dependiera de un sublímite de la póliza para propietarios de viviendas, espere un techo más bajo y más negociación.
Para daños parciales, el tasador (ya sea el original o el contratado para el reclamo) evaluará la disminución residual, es decir, cuánto valor conserva la pieza después de la reparación. Un torso de piedra agrietado que ha sido restaurado profesionalmente rara vez recupera su valor total antes del daño, y esa brecha se documenta explícitamente en lugar de asumirse. Las aseguradoras utilizan esta cifra para calcular un pago por pérdida parcial en lugar de un reemplazo total.
En caso de pérdida total, la aseguradora paga el valor de reemplazo programado, suponiendo que la tasación original estuviera actualizada y bien documentada. Aquí es donde las valoraciones obsoletas causan un verdadero dolor financiero: si su último informe tiene ocho años y los valores de mercado de los bronces del Sudeste Asiático han aumentado desde entonces, recibirá un pago basado en cifras obsoletas.
Guarde copias de la tasación, los recibos y cualquier registro de conservación en algún lugar fuera de su casa, ya que un reclamo por incendio o inundación es exactamente el escenario en el que no puede recuperar documentos de una propiedad dañada. Un expediente de siniestro bien preparado con fotografías detalladas y una tasación actualizada avanza más rápido y las disputas son menos que una simple.
Tasación de seguro o estimación de subasta: conozca la diferencia
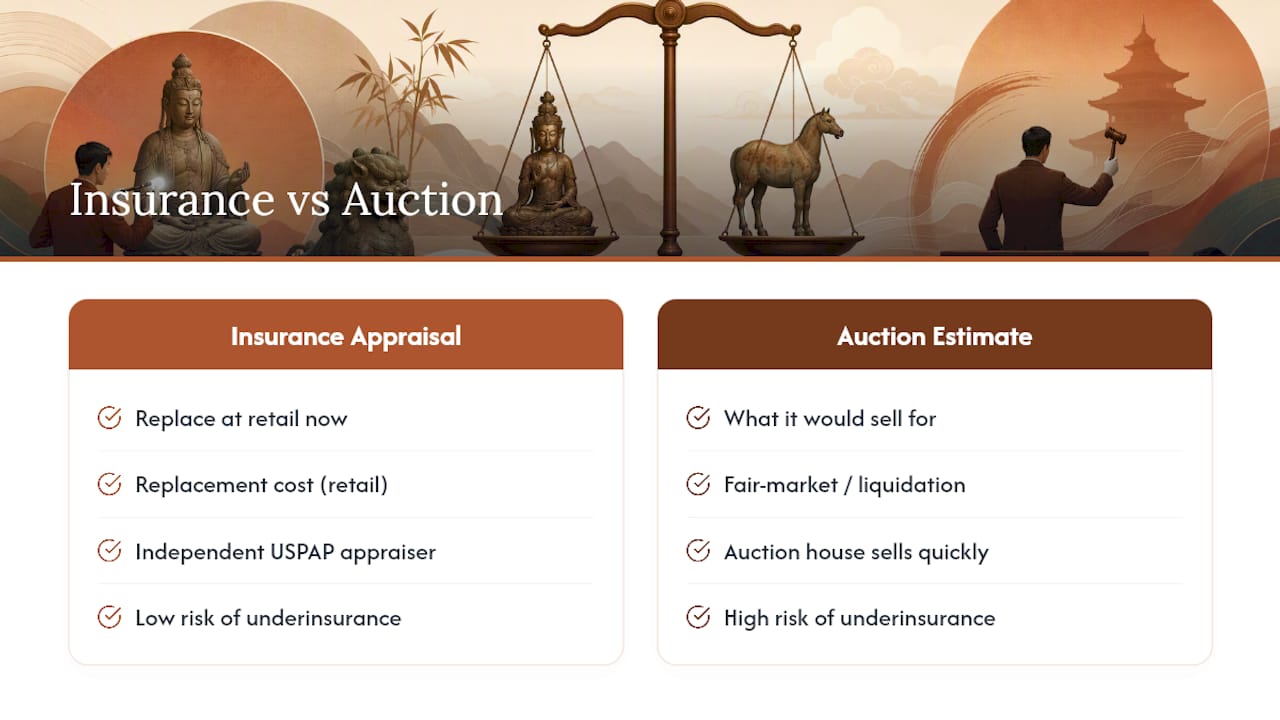
Los coleccionistas a menudo asumen que el presupuesto de una casa de subastas puede funcionar como un documento de seguro, y esa suposición crea brechas de cobertura. Los dos tienen propósitos completamente diferentes y confundirlos es uno de los errores más costosos que puede cometer un coleccionista.
Una tasación de subasta o venta estima el valor justo de mercado o, en un escenario de venta forzosa, el valor de liquidación. Responde "¿a cuánto se vendería esto?" y las casas de subastas tienen un incentivo para realizar estimaciones conservadoras para que las piezas se vendan rápidamente y generen comisiones. Esa estimación no está diseñada para reflejar lo que le costaría reemplazar la pieza en el comercio minorista.
Una tasación de seguro responde a una pregunta completamente diferente: ¿cuánto costaría reemplazar esta pieza por otra comparable, en el comercio minorista, en este momento? Lo prepara un tasador independiente que cumple con el USPAP y no tiene ningún interés financiero en si la pieza se vende, lo cual es importante porque elimina el conflicto de intereses inherente a la estructura de incentivos de una casa de subastas.
La consecuencia práctica: si asegura una pieza basándose en un presupuesto de subasta en lugar de en una tasación de seguro adecuada, es casi seguro que esté insuficientemente asegurado. Una piedra Ganesha que una casa de subastas estima entre $ 6000 y $ 8000 para una venta rápida podría tener un valor de reemplazo de $ 12 000 una vez que se tiene en cuenta el tiempo de abastecimiento minorista y el margen del distribuidor. Envíe el presupuesto de la subasta a su aseguradora y un reclamo por pérdida total le dejará miles de dólares por debajo de lo que cuesta reemplazar la pieza.
Si ya tiene un presupuesto de subasta archivado, trátelo como un estudio de mercado, no como la documentación de su seguro. Encargar un informe separado indicando el seguro como su uso previsto explícitamente.
Señales de alerta que hunden un reclamo de seguro antes de que comience
La mayoría de los problemas de tasación surgen sólo después de una pérdida, cuando ya es demasiado tarde para solucionarlos. Un puñado de errores recurrentes explican la mayoría de las reclamaciones denegadas o mal pagadas.
El error más común es una tasación desactualizada. Los valores de los bronces del sudeste asiático, las esculturas del Himalaya y las tallas de los templos cambian a medida que evolucionan los estudios y la demanda, y un informe de hace una década rara vez refleja el costo de reposición actual. Vuelva a evaluar en el ciclo de tres a cinco años analizado anteriormente, e inmediatamente después de cualquier cambio de mercado específico de su categoría.
Una segunda señal de alerta: un tasador sin credenciales verificables ni cumplimiento del USPAP. Algunos tasadores operan sin capacitación formal y producen informes que parecen exhaustivos, pero se desmoronan bajo el escrutinio de un tasador. Verifique las designaciones directamente con ASA, ISA o la Appraisers Association of America antes de pagar por un informe.
Esté atento a las tarifas basadas en porcentajes. Cualquier tasador que fije el precio de su servicio como una parte del valor asignado tiene un incentivo financiero directo para inflar ese valor, y las aseguradoras lo saben. Un informe basado en una tarifa porcentual suele ser lo primero que un tasador cuestiona durante una disputa.
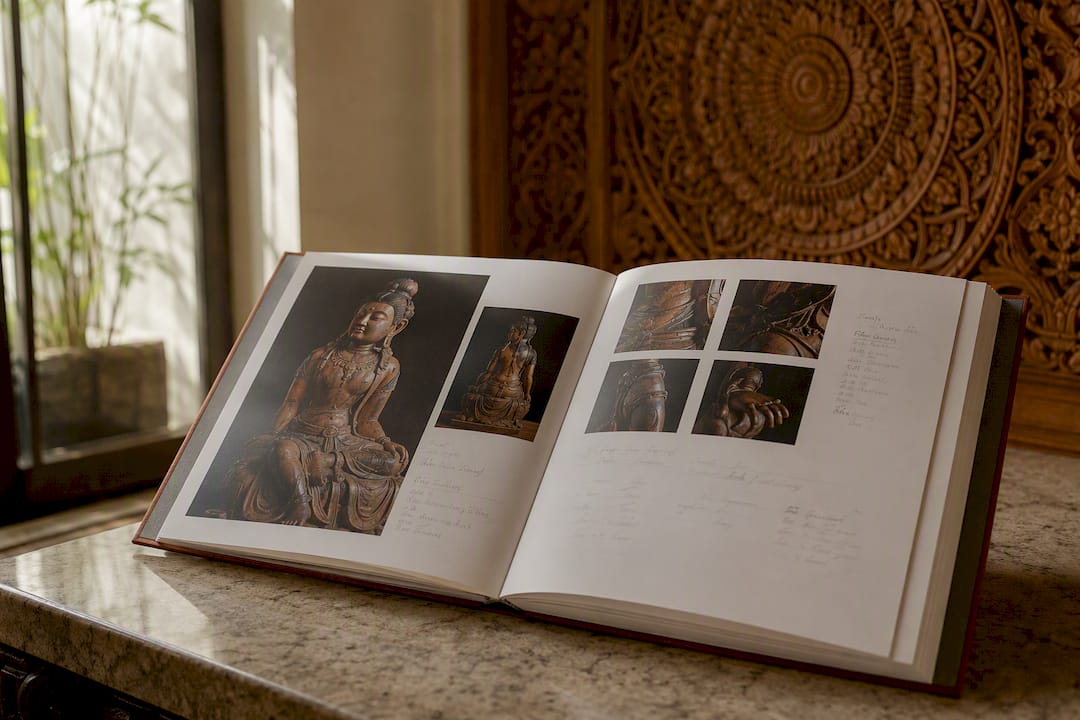
La documentación escasa es otro problema común. Un informe sin comparables, sin declaración de metodología y fotografías de baja resolución le da a una aseguradora motivos fáciles para cuestionar la cifra. Las tasaciones solo con fotografías o en línea pueden funcionar para piezas sencillas y de bajo valor, pero trasladarlas a estatuas especializadas o de alto valor corre el riesgo de generar un informe que no pueda resistir el escrutinio de las reclamaciones.
Finalmente, esté atento al uso previsto que no coincide. Un informe escrito con fines de planificación patrimonial o donación caritativa no es automáticamente válido para el seguro. Confirme el uso previsto indicado en el documento antes de confiar en él para la cobertura.
La verdadera brecha en la mayoría de los consejos de tasación
La mayoría de las guías sobre este tema tratan la tasación como un ejercicio de papeleo: contrate a alguien con credenciales, obtenga un documento y archívelo. Ese consejo no es incorrecto, pero subestima dónde se encuentra el riesgo real para los coleccionistas de escultura religiosa asiática específicamente. Un tasador generalista puede producir un informe técnicamente compatible y adherente al USPAP que todavía infravalora gravemente una pieza, simplemente porque carece de la erudición para identificar los comparables correctos.
La sabiduría convencional se limita a "contratar a alguien con credenciales". Lo que falta es que las credenciales verifiquen el proceso, no la categoría de experiencia. Un tasador designado por la ASA sin experiencia en bronce jemer o cantería del Himalaya aún puede atribuir erróneamente una dinastía, pasar por alto un detalle iconográfico que cambia el nivel del mercado o utilizar comparables del mercado regional equivocado por completo. Esa brecha no aparece hasta que se disputa un reclamo, y para entonces es costoso solucionarlo.
Si posee piezas en esta categoría, dé prioridad a tasadores con experiencia demostrada específicamente en arte religioso del sudeste asiático o del sur de Asia, incluso si eso significa una búsqueda más larga que contratar el primer nombre que cumpla con el USPAP que encuentre. Las credenciales te permiten entrar. La experiencia en categorías es lo que realmente se mantiene cuando una aseguradora retrocede.
- James, HDAsianArt.com
Fuentes
Para los estándares en sí, los Estándares Uniformes de Práctica de Tasación Profesional rigen cómo se elabora un informe defendible, y vale la pena confirmar que cualquier tasador que contrate esté en contra de ello. La Sociedad Estadounidense de Tasadores, la Sociedad Internacional de Tasadores y la Asociación de Tasadores de América mantienen directorios de credenciales que los recopiladores pueden buscar directamente. Para obtener orientación práctica sobre costos y procesos, los desgloses de tasación de Masterworks Academy y Poras Fine Arts Appraiser informaron gran parte de la orientación anterior.
- Cómo tasar el arte: tipos de valor, tasadores acreditados y cuánto cuesta | Academia de obras maestras
- Tasaciones de seguros | Tasador de Bellas Artes de Poras
- Aseguradoras — Czudej McDonough Valuations
- Orientación sobre la cobertura del seguro de tasación de arte | Valóralo ahora
- Tasaciones de seguros (ARTXPRT)
- Tasación de arte en línea | evaluativamente
Recomendado
- Guía de identificación de la dinastía escultórica asiática para coleccionistas
- Investigación de procedencia de esculturas antiguas asiáticas: una guía para el académico
- Cómo el contexto religioso influye en la valoración de las antigüedades
- Por qué las esculturas auténticas se diferencian de las reproducciones
