

So versichern Sie eine private buddhistische Kunstsammlung
So versichern Sie eine private buddhistische Kunstsammlung
Inhaltsverzeichnis
- Warum Ihre Standard-Hausbesitzerversicherung nicht ausreicht
- Kunstgutachten für Versicherungszwecke: Was Sie zuerst brauchen
- So dokumentieren Sie eine private Kunstsammlung
- Die geplante persönliche Eigentumsbestätigung erklärt
- Wann sollte man eine eigenständige Kunstversicherung abschließen?
- Aufbewahrungs-, Anzeige- und Sicherheitsanforderungen, auf die Versicherer achten
- Einen Anspruch auf Ihre buddhistische Kunstsammlung einreichen
- Häufig gestellte Fragen
Warum Ihre Standard-Hausbesitzerversicherung nicht ausreicht
Eine Standardversicherung für Hausbesitzer begrenzt die Deckung für Kunst, Antiquitäten und Sammlerstücke normalerweise auf einen Bruchteil dessen, was eine ernsthafte buddhistische Skulptur wert ist, und diese Lücke ist der Punkt, an dem Sammler Schaden nehmen. Die meisten Richtlinien behandeln Kunst als gewöhnliches persönliches Eigentum, für das eine Untergrenze gilt Leitfaden des Insurance Information Institute zur Hausbesitzerversicherung erklärt, dass wertvolle Gegenstände normalerweise eine separate Planung erfordern. Dieser Leitfaden von HD Asian Art erklärt, wie man eine private buddhistische Kunstsammlung richtig versichert, von der Schätzung bis zur Schadensforderung.
Hier liegt das Kernproblem: Wenn eine bronzene Buddha-Figur gestohlen oder beschädigt wird, erstattet eine Standardversicherung möglicherweise nur einen kleinen Prozentsatz ihres Wertes, und Sie sind derjenige, der beweist, was sie wert war. Schlimmer noch: Bei vielen Policen wird der tatsächliche Barwert zugrunde gelegt, bei dem die Abschreibung vor der Auszahlung abgezogen wird.
Das ist die Spannung, die sich durch den gesamten Prozess zieht. Versicherer legen keine Preise für Objekte fest, die sie nicht überprüfen können, und Sammler haben die Dokumentation selten fertig, bevor sie sie benötigen.
Kunstgutachten für Versicherungszwecke: Was Sie zuerst brauchen
Bei einem Kunstgutachten für Versicherungszwecke handelt es sich um eine schriftliche, datierte Bewertung bestimmter Objekte, die von einem qualifizierten Fachmann erstellt und für die Underwriting-Akte eines Versicherers formatiert wird. Es ist die Grundlage, auf der jede Richtlinie, jede Empfehlung und jeder Anspruch aufbaut.
Ohne sie bitten Sie einen Versicherer, Ihr Wertversprechen anzunehmen. Das werden sie nicht.
Auswahl eines qualifizierten Gutachters
Suchen Sie nach einem Gutachter mit Referenzen von einem anerkannten Berufsverband, direkter Erfahrung mit asiatischer religiöser Kunst und einem schriftlichen Arbeitsumfang, aus dem hervorgeht, dass der beabsichtigte Verwendungszweck eine Versicherung ist. Stellen Sie drei Fragen, bevor Sie jemanden einstellen:
- Verfügen Sie über eine aktuelle Qualifikation einer professionellen Gutachtervereinigung?
- Haben Sie schon einmal südostasiatische oder Himalaya-Skulpturen beurteilt?
- Wird der Bericht den einheitlichen Standards der professionellen Beurteilungspraxis entsprechen?
Der letzte Punkt ist wichtig. Die USPAP-Konformität ist der Standard, den Versicherer und Gerichte anerkennen Überblick der Appraisal Foundation über USPAP dokumentiert, was ein konformer Bericht enthalten muss.
Vereinbarter Wert vs. tatsächlicher Barwert
Vereinbarter Wert bedeutet, dass Sie und der Versicherer einen festen Dollarbetrag für einen geplanten Artikel vor einem Schadensfall vereinbaren und dieser Betrag ohne Wertminderung gezahlt wird. Tatsächlicher Barwert zahlt die Wiederbeschaffungskosten abzüglich der Wertminderung, was für eine handgeschnitzte Skulptur ein schmerzhafter Haarschnitt sein kann.
Für eine private buddhistische Kunstsammlung ist der vereinbarte Wert fast immer die bessere Struktur. Sie kennen die Zahl. Es gibt keinen Streit darüber, was eine vergoldete Bronze aus dem 19. Jahrhundert am Tag ihrer Beschädigung wert war.
So dokumentieren Sie eine private Kunstsammlung
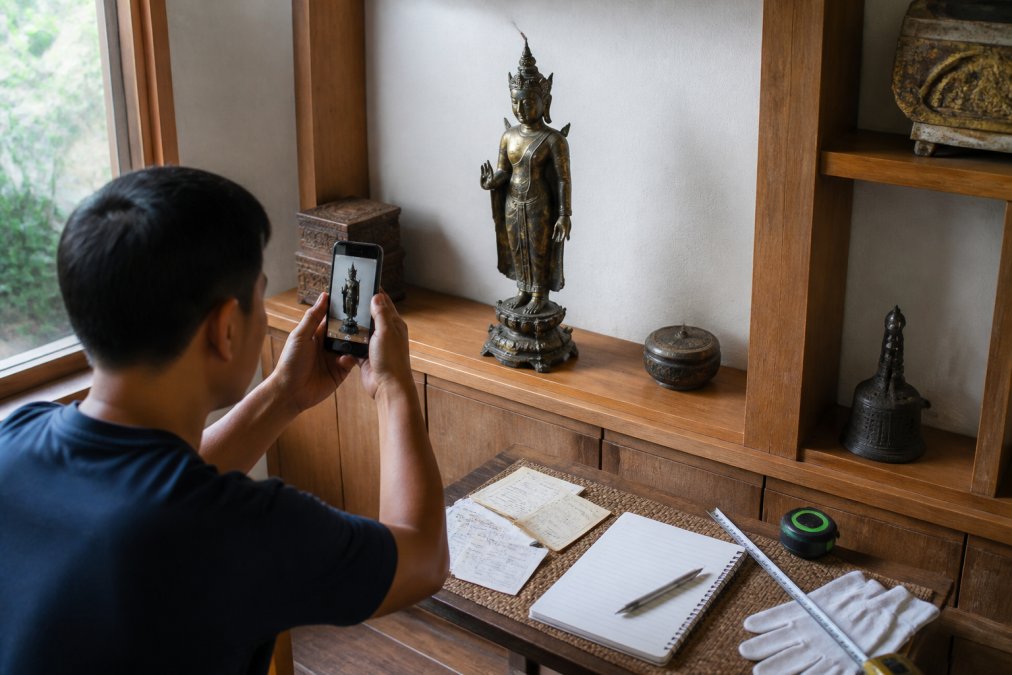
Zu wissen, wie man eine private Kunstsammlung dokumentiert, ist das, was einen reibungslosen Anspruch von einem Streit unterscheidet. Die Dokumentation ist die Beweismitteldatei, auf die sich Ihr Versicherer stützt und auf der Ihr Anspruch beruht.
Fotos, Quittungen und Zustandsberichte
Erstellen Sie einen Ordner, digital und physisch, der Folgendes enthält:
- Hochauflösende Fotos jedes Stücks von der Vorder- und Rückseite, dem Sockel sowie etwaigen Unterschriften oder Markierungen
- Kaufbelege, Rechnungen oder Auktionsunterlagen, aus denen hervorgeht, was Sie wann bezahlt haben
- Ein Zustandsbericht, in dem Risse, Reparaturen, Patina-Verschleiß oder fehlende Elemente aufgeführt sind
- Das vom Gutachter unterzeichnete und datierte Gutachten
- Alle Herkunftsdokumente, die Sie besitzen
Aktualisieren Sie die Fotos alle paar Jahre und nach jeder Restaurierung. Ein häufiger Fehler besteht darin, ein Teil beim Kauf einmal zu fotografieren und nie wieder und dann festzustellen, dass die Bilder eine zu niedrige Auflösung haben, um eine vom Versicherer beanstandete Reparatur zu zeigen. Detaillierte visuelle Aufzeichnungen dienen auch als wichtige Grundlage für die Beurteilung von Zustandsänderungen während des Prozesses Transport empfindlicher Antiquitäten.
Die geplante persönliche Eigentumsbestätigung erklärt
Ein geplanter persönlicher Eigentumsvermerk ist eine Ergänzung zu einer Hausbesitzer- oder Mieterpolice, die bestimmte hochwertige Gegenstände einzeln auflistet, jeweils mit einer eigenen Deckungsgrenze, und in der Regel den Selbstbehalt für diese Gegenstände aufhebt. Anstelle einer pauschalen Untergrenze wird jede Skulptur benannt und mit einem vereinbarten Betrag versichert.
Dies ist der Mittelweg zwischen einer Standardrichtlinie und einer eigenständigen Kunstrichtlinie. Es funktioniert gut, wenn Ihre Sammlung bescheiden ist und in einem Zuhause bleibt. Es funktioniert schlecht, wenn die Werte hoch sind, wenn Stücke reisen oder wenn Sie sie für Ausstellungen verleihen.
| Abdeckungsansatz | Wie es Gegenstände bewertet | Am besten für | Haupteinschränkung |
|---|---|---|---|
| Standard-Hausbesitzer | Tatsächlicher Barwert, unterbegrenzt | Dekorationsstücke von geringem Wert | Obergrenze der Auszahlung, Wertminderung |
| Geplante Bestätigung | Vereinbarter Wert pro aufgeführtem Artikel | Bescheidene Sammlungen in einem Haus | Erfordert eine Bewertung und eine Auflistung einzelner Artikel |
| Eigenständige Kunstpolitik | Vereinbarter Wert, größere Gefahren | Hochwertige oder Wandersammlungen | Separate Prämie, strengere Sicherheitsbedingungen |
Wann sollte man eine eigenständige Kunstversicherung abschließen?
Eine eigenständige Kunstversicherung ist sinnvoll, wenn der Gesamtwert Ihrer Sammlung den Betrag übersteigt, den eine Empfehlung bequem abdecken kann, oder wenn Stücke Ihr Zuhause für Ausstellungen, Konservierung oder den Transport verlassen. Diese Policen sind speziell für Kunst geschrieben, was eine umfassendere Gefahrenabdeckung und weniger Ausschlüsse als eine Zusatzversicherung für Hausbesitzer bedeutet.
Drei Signale, dass es Zeit ist, umzuziehen:
- Ihr Versicherer begrenzt die geplante Indossierung auf einen Wert, der unter dem Wert Ihrer Sammlung liegt
- Sie verleihen Stücke an Galerien oder versenden sie zur Restaurierung
- Sie möchten einen Versicherungsschutz für versehentlichen Bruch, den viele Hausbesitzerpolicen ausschließen
Fragen Sie jeden Versicherer direkt, wie er mit Transport, ausgeliehenen Werken und Paaren oder Sets umgeht. Ein Paar zusammenpassender Figuren, die zusammen beschädigt wurden, kann als Satz bewertet werden, und diese Unterscheidung sollte schriftlich erfolgen.
Aufbewahrungs-, Anzeige- und Sicherheitsanforderungen, auf die Versicherer achten
Versicherer bepreisen das Risiko, und bei einer buddhistischen Kunstsammlung besteht das Risiko aus Diebstahl, Feuer, Wasser und Unfallschäden. Stellen Sie sich auf versicherungstechnische Fragen ein, wo und wie die Stücke aufbewahrt werden.
Zu den allgemeinen Anforderungen gehören:
- Vor direkter Sonneneinstrahlung und konstanter Luftfeuchtigkeit schützen, da extreme Temperaturen das Holz reißen und Bronze strapazieren
- Freistehende Teile verankern oder gegen Kippen sichern
- Ein überwachter Alarm oder bei höheren Werten ein Tresor für kleinere Gegenstände
- Keine Anzeige in überschwemmungsgefährdeten Kellern
Die Nationaler Brandschutzverband veröffentlicht Leitlinien zum Schutz von Wertgegenständen vor Feuer- und Wasserschäden, auf die sich Versicherer häufig beziehen. Erfüllen Sie die Anforderungen, bevor Sie unterschreiben, nicht danach, denn die Ablehnung eines Anspruchs wegen einer verletzten Sicherheitsbedingung ist das schlechteste Ergebnis in diesem gesamten Prozess.
Einen Anspruch auf Ihre buddhistische Kunstsammlung einreichen
Melden Sie den Verlust unverzüglich schriftlich und in dem in Ihrer Police festgelegten Format. Reichen Sie dann Ihre Unterlagen ein: Fotos, Gutachten, Quittungen und Zustandsbericht. Der Versicherer kann einen eigenen Gutachter oder Sachverständigen entsenden, um den Anspruch zu überprüfen.
Zwei Dinge entscheiden über das Ergebnis. Erstens, ob Ihr Gutachten zum Zeitpunkt des Schadens aktuell war. Zweitens, ob das beschädigte oder gestohlene Stück genau mit Ihren Unterlagen übereinstimmt. Aus diesem Grund ist der Ordner, den Sie zuvor erstellt haben, wichtiger als alles andere auf dieser Liste.
Bewahren Sie eine Kopie der Datei extern oder im Cloud-Speicher auf. Wenn ein Feuer die Skulptur vernichtet, kann es auch den Papierkram vernichten.
Beim Versichern einer privaten buddhistischen Kunstsammlung geht es darum, zu beweisen, was Sie besitzen und was es wert ist, bevor Sie es jemals tun müssen. Beginnen Sie mit einer USPAP-konformen Bewertung, dokumentieren Sie jedes Stück gründlich und wählen Sie dann zwischen einer geplanten Bestätigung und einer eigenständigen Deckung basierend auf dem Wert und der Frage, ob die Stücke transportiert werden. Bei HD Asian Art, Wir helfen Sammlern beim Aufbau schützenswerter Sammlungen mit sorgfältig ausgewählten buddhistischen und hinduistischen Statuen, handverlesenen antiken und zeitgenössischen Stücken sowie Khmer- und südostasiatischen Skulpturen mit kostenlosem Versand. Stöbern Sie in unserer Sammlung und beginnen Sie Ihre Dokumentationsdatei mit Stücken, von denen Sie froh sein werden, dass Sie sie ordnungsgemäß versichert haben.
Häufig gestellte Fragen
Deckt die Hausratversicherung hochwertige buddhistische Kunstsammlungen ab?
Standard-Hausbesitzerpolicen begrenzen die Deckung für Kunst und Sammlerstücke in der Regel auf einen geringen Prozentsatz Ihrer Wohneigentumsgrenze, oft weit unter dem Wert einer seriösen buddhistischen Kunstsammlung. Viele schließen auch zerbrochene und auf mysteriöse Weise verschwundene Gegenstände aus. Um diese Lücke zu schließen, fügen die meisten Sammler eine persönliche Eigentumsversicherung hinzu oder schließen eine eigenständige Kunstversicherung ab. Überprüfen Sie Ihre aktuellen Limits, bevor Sie davon ausgehen, dass Sie versichert sind.
Was ist der Unterschied zwischen vereinbartem Wert und tatsächlichem Barwert für Kunst?
Der vereinbarte Wert zahlt den in Ihrer Police aufgeführten Betrag, wenn ein gedeckter Schaden eintritt, ohne Abschreibung. Der tatsächliche Barwert deckt die Wiederbeschaffungskosten abzüglich der Wertminderung ab, wodurch bei älteren oder antiken Stücken ein großer Fehlbetrag entstehen kann. Für eine buddhistische Kunstsammlung mit schwer ersetzbaren Skulpturen ist der vereinbarte Wert in der Regel die sicherere Wahl, da er die Anzahl festlegt, die sowohl Sie als auch der Versicherer beim Abschluss akzeptiert haben.
Benötige ich eine professionelle Schätzung meiner buddhistischen Kunstsammlung?
Die meisten Versicherer verlangen eine professionelle Schätzung für jedes Stück, dessen Wert über einem bestimmten Schwellenwert liegt, oft zwischen 1.000 und 5.000 US-Dollar, je nach Spediteur. Die Bewertung sollte von einem qualifizierten Spezialisten erfolgen, der sich mit südostasiatischer buddhistischer und hinduistischer Skulptur auskennt, und nicht von einem Generalisten. Halten Sie den Bericht auf dem neuesten Stand, da viele Netzbetreiber alle drei bis fünf Jahre oder nach jeder größeren Marktveränderung Aktualisierungen wünschen.
Welche Unterlagen sind für die Versicherung antiker Skulpturen erforderlich?
Erwarten Sie eine schriftliche Bewertung, datierte Kaufbelege, klare Fotos jedes Stücks aus verschiedenen Blickwinkeln und einen Zustandsbericht, in dem Chips, Reparaturen oder Patinaverlust vermerkt sind. Provenienzunterlagen wie frühere Verkäufe oder Galerieunterlagen ergänzen die Akte. Bewahren Sie digitale und physische Kopien auf und aktualisieren Sie den Bestand jedes Mal, wenn Sie ein Stück kaufen, verkaufen oder bewegen, damit Ihre geplante persönliche Eigentumsbestätigung korrekt bleibt.
